

2026年10⽉7⽇ 5:00
令和の資本論

令和の資本論
投資を通じて⾒える世界の政治・経済、コーポレートガバナンス(企業統治)など資本市場のあり⽅を有識者が寄稿。原則毎週⽔曜⽇に公開
⼀般に、円安が悪いことであるかのようなイメージがあるが、適度な円安は株価に⼤いにプラスであると考える。そこで、円安と株価の関係を分析し、今後の投資戦略を検討する。
「円安が原因となって、たいへんなインフレになっている」と⾔われて久しい。しかし、事実は「過去2年間は⼤きな円安になっておらず、インフレ率は1%台で安定している」ということである。
2022年のロシアのウクライナ侵略によって、エネルギーと⾷品の価格が⼤きく上昇した。これが過去4年間のインフレの主因である。今年8⽉の消費者物価指数は総合指数が前年同⽉⽐1.9%であり、総合指数1.9%の上昇率のうち、⾷料の寄与度は0.87と⼤きい。
8⽉の⾷料(酒類を除く、以下同)・エネルギーを除く総合指数が1.6%である。ガソリン暫定税率廃⽌などエネルギーの政策効果の寄与度が-0.62あり、そして、政府による備蓄⽶買い⼊れなどの効果もある。このため、海外要因や政策効果の多くを除外できる「⾷料・エネルギーを除く」が、インフレの基調を表す指標として適切である。
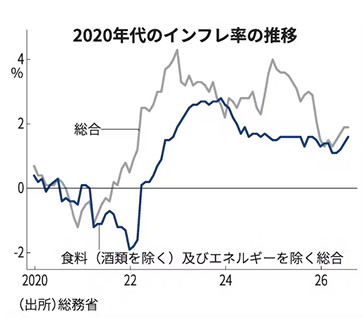
円安でインフレ率が上昇するような気がするが、「円安でも、インフレ率は低下している」のが事実である。直近のインフレ率のピークは23年1⽉の前年同⽉⽐4.3%であり、同⽉末の円相場は1ドル131円であった。今年9⽉23⽇時点で1ドル158円と、⼤きく円安になっているが、インフレ率は1.9%に低下した。
円安はインフレ要因の⼀つではあるが、主因とは⾔い難い。なお、⽶国によるイラン攻撃が⻑期化して、原油価格が⼤きく上昇しているため、今後は、インフレ率は2%台に上昇すると予想する。
そもそも、最近は⼤きな円安になっていない。円安の出発点は20年3⽉の1ドル101.6円であり、24年7⽉に161.8円に下落した。26年9⽉23⽇現在では158円である。
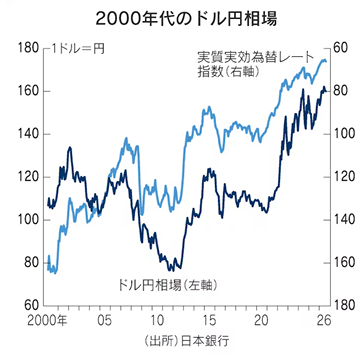
今後、⼀進⼀退ながら、⻑期的な円安傾向は続くであろう。円の実⼒を⽰すといわれる実質実効為替レート(インフレ格差調整後、為替レートの貿易加重平均指数)は、円の実質的なピークである1995年4⽉から2026年8⽉まで66%下落した。
円安の構造要因は、第⼀に、⽇本の貿易収⽀の悪化である。11年の福島第1原⼦⼒発電所の事故後、エネルギー輸⼊が増加し、貿易収⽀は07年の14.2兆円の⿊字から14年には10.4兆円の⾚字となった。22年のエネルギー価格急騰によって、同年には15.5兆円と史上最⼤の⾚字を記録した。⽇本の国際競争⼒低下も要因の⼀つである。
第⼆に、対外純資産残⾼の増加である。これは、⽇本のマネーが海外に流出していることを表す。対外純資産残⾼は25年末で562兆円で、過去10年間で72%増えた。低成⻑で⼈⼝が減少する⽇本から、⼯場建設や企業買収などによる海外への直接投資が増加した。
26年8⽉末までの過去10年間の株価指数(FactSet Market Indices)の上昇倍率(円ベース)は、⽶国が5.1倍、⽇本が3.0倍である。オルカンの愛称で知られる「eMAXIS Slim 全世界株式(オール・カントリー)」の純資産総額は26年に10兆円を突破し、その後も⼤幅に増加している。
為替介⼊や利上げなどの戦術で、円安が抜本的に転換することは期待できない。⽇銀は今年9⽉までに6度利上げし、⽇⽶政策⾦利差は23年7⽉末の5.6ポイントから、2.75ポイントに縮⼩した。しかし、円ドル相場は、この間、142円から158円に下落した。
円安の主因は、⼈⼝減少や国際競争⼒低下など⽇本の国⼒の低下であるため、抜本的な対策は⼈⼝増加や国際競争⼒回復である。さらに、原発を再稼働させればエネルギー輸⼊が減少し貿易収⽀が改善する。ただし、これらの実現は容易でないため、⻑期的な円安基調に⼤きな変化はないと思われる。
適度な円安は、2つの経路を通じて株価にとってプラスである。第⼀に為替換算益である。三菱UFJフィナンシャル・グループ(8306)の26年3⽉期の純利益は2.4兆円だが、そのうち、モルガン・スタンレー出資分の持ち分法の利益は6764億円であった。これは、円安になれば増加する。
第⼆に、国際競争⼒の⾼まりである。キオクシアホールディングス(285A)の時価総額は30兆円、9⽉18⽇時点での今期ファクトセット予想利益は5.6兆円と、⽇本では巨⼤である。しかし競争相⼿のサムスン電⼦(韓国)の時価総額は192兆円、今期予想利益は36兆円、SKハイニックス(同)は同じく155兆円、29兆円と、圧倒的に規模が⼤きい。1ドル100円ではキオクシアが巨⼤海外企業と伍していくのは容易でないが、1ドル150円台であれば⼗分に対抗できる。
もちろん、輸⼊企業にとって、円安は原材料のコスト上昇を通じてデメリットが⽣じることがある。しかし、時価総額上位企業はすべてグローバル企業なので、⽇本株全体にとって円安はプラス要因となる。
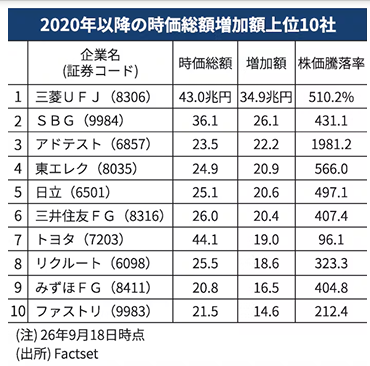
⽇本は、⼈⼯知能(AI)に⽋かせないデータセンター関連の半導体や電⼦部品、さらに、半導体にかかわる製造装置、材料、部品、電線などにおいて、世界でトップクラスの市場シェアを持つ。
前期の海外売上⾼構成⽐は、アドバンテスト(6857)で98%、村⽥製作所(6981)で93%、東京エレクトロン(8035)で90%、キオクシアで89%、フジクラ(5803)で80%と⾼いため、円安の恩恵は⼤きい。こうして、AI⾰命時代に円安メリットを享受する⽇本のAI関連株は⻑期的に有望である。
藤⽥勉(ふじた・つとむ) 元シティグループ証券副会⻑(現:株式会社ストラテジー・アドバイザーズ 代表取締役社長)。ファンドマネジャー、ストラテジストとして約30年の経験を持つ。2010年まで⽇本株ストラテジストランキング5年連続1位。⼀橋⼤学⼤学院経営管理研究科客員教授などを経て2022年6⽉から現職。
記事・写真等を許可なく複製・転載することはできません。
記事の閲覧には⽇経ヴェリタスの会員登録が必要です。
Nikkei Inc. No reproduction without permission.
本サービスに関する知的財産権その他⼀切の権利は、⽇本経済新聞社またはその情報提供者に帰属します。