

公益財団法人 資本市場研究会が発行する『月刊 資本市場』2026年9月号(No.493)に、当社代表取締役社長 藤田勉の論考「『攻めのガバナンス』実現のための取締役会改革」が掲載されました。
本稿では、企業の持続的な成長と企業価値向上に向けた「攻めのガバナンス」をテーマに、取締役会改革について考察しています。
1 .「攻めのガバナンス」実現の重要性
「優れたコーポレートガバナンス」は、社外取締役の数など形式要件を整えることではなく、優れたリーダーによってのみ実現可能である。米国の例では、優れたリーダーを連続して多く生み出すためには、優れ
たスタートアップ企業を数多くつくり出すことが有効である。ただし、それにはたいへんな時間がかかる。そこで、以下、次善の策として、取締役会の実効性を高めるための戦略を検討する。
コーポレートガバナンスは、攻めと守りの両方を包括するものである。2015年のコーポレートガバナンス・コード(以下、CGコード)原案序文において、「攻めのガバナンス」の実現が掲げられてきた(注 1 )。
2026年 7 月改訂のCGコードは、その目的において『会社の迅速・果断な意思決定を促すことを通じて、「攻めのガバナンス」の実現を目指す』として本文で明示された。
CGコードなどの効果があり、独立社外取締役構成比が 3 分の 1 以上を占める東証プライム市場上場企業は2016年22.7%から2026年には98.8%に上昇した。同期間に、指名委員会設置企業の構成比も27.1%から92.6%、報酬委員会は29.9%から94.2%に上昇した。
しかし、依然として、「攻める力」に課題がある。自己資本利益率(ROE、今期予想ベース)は、米国20.9%、欧州14.1%に対して、日本「攻めのガバナンス」実現のための10.3%と著しく低い(FactSet Market Indices、2026年 7 月末、以下同)。株価純資産倍率(PBR)は、米国4.9倍、欧州2.2倍に対して、日本1.8倍と投資家からの評価も低い。
世界の時価総額上位100社に入る日本企業は 2 社(トヨタ自動車、三菱UFJフィナンシャル・グループ〈MUFG〉)、アジアの上位100社に入る日本企業は29社に過ぎない。時価総額で世界最大のエヌビディア(777兆円)、アジア最大のTSMC(311兆円)と、日本最大のトヨタ自動車(45兆円)とは大きな差がある。
1992年に、CGコード発祥の英国では不祥事対策としてCGコードの前身が策定されたが、不祥事が頻発し、株価も相対的に不振である(注 2 )。過去10年間の株価上昇率は、世界の120.2%に対して、英国(FTSE100)は61.6%と大きく劣る。2008年リーマン危機におけるガバナンス失敗の反省から、2010年にスチュワードシップ・コード(以下、SSコード)が新設された。2017年にカリリオン事件(会計不正)が発生し、2019年に両コードを策定する財務報告評議会(FRC)の解体が決まった。しかし、2026年に解体中止が決定し、ガバナンス改革そのものが揺らいでいる。なお、米国には、CGコード、SSコードは存在しない。
2 .最大の課題は「攻めのガバナンス」
「攻める力」に関して、日米格差は大きい。米国の今期予想純利益 1位はエヌビディア35.1兆円、 2 位アルファベット29.8兆円、 3 位マイクロソフト23.3兆円であるが、日本は 1 位キオクシア5.5兆円、 2 位トヨタ自動車3.7兆円、 3 位MUFG2.7兆円である(FactSet予想)。
原因の一つが、企業の投資金額の違いであると考えられる。米国の大型成長企業は株主還元を抑制する一方で、研究開発や設備投資に注力する。たとえば、アマゾン・ドット・コムの2025年度の研究開発費17.4兆円、設備投資21.1兆円、計38.5兆円である(純利益19.9兆円)。アマゾンの今年度設備投資予想額は32兆円(会社ガイダンス)と、前期比1.5倍である。その一方で、株主還元はゼロである。投資家がそれを評価しているので、アマゾンの時価総額は467兆円と巨大である。
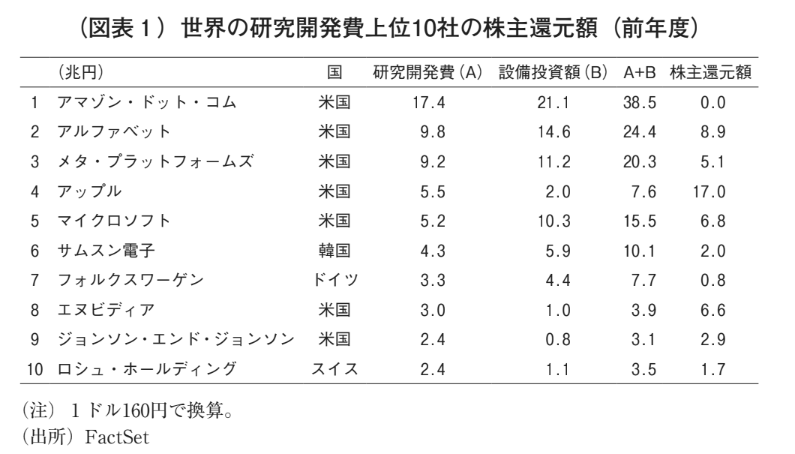
特に、グローバルなテクノロジー企業は、積極的に研究開発投資するのが特徴である。アマゾン、アルファベット、メタ、サムスン電子などは、研究開発投資額の方が株主還元額より大きい。
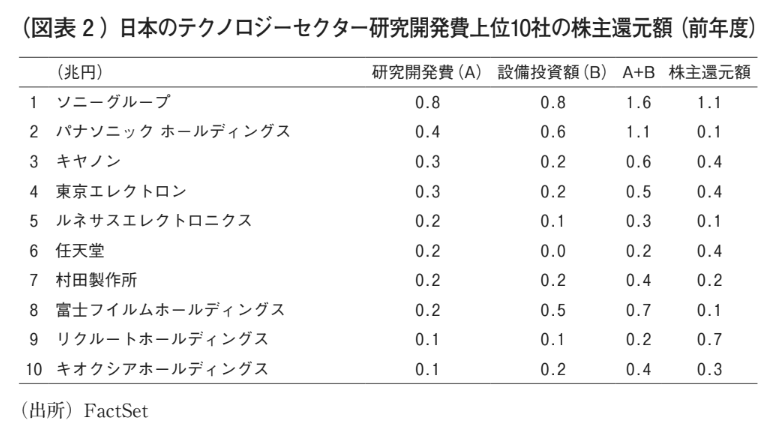
一方、日本企業は研究開発費を抑制し、株主還元額に注力する傾向がある。東証上場企業の配当総額は2020年度13.7兆円から2025年度25.8兆円まで倍増した。自社株買いは2025年度に22.1兆円と史上最高を記録した(出所:アイ・エヌ情報センター)。一方、主なテクノロジー企業の研究開発費(前年度)は、ソニーグループ7,620億円、日立製作所2,903
億円、富士通1,373億円、NEC1,052億円にとどまる。
大規模な支出や投資決定は取締役会の権限であるので、日本企業の収益力を高めるには、「攻めのガバナンス」が重要であるといえる。
3 .取締役会と議決権行使の改革の必要性
ガバナンスに関して多くの構成要素があるものの、株主総会における議決権行使と、それによって選任される取締役の役割は大きい。「攻めのガバナンス」実現のためにはこれらの改革が不可欠である。
米国の取締役数は平均10.7名であり、そのうち独立取締役は86%を占める(S&P500構成企業、2025年、出所:スペンサー・スチュアート)。東証プライム市場上場企業では独立取締役が47%を占める(2026年)。
取締役会において、社業に疎い社外者が増えれば、その企業の経営力は低下することは避けがたい。ただし、米国では、引退後のCEOが会長として企業に残ることはほとんどなく、経営実績のある元CEOが有力企業の社外取締役を務めることが多い。
2000年代以降、大企業経営の経験者らで構成される取締役会が、人事、報酬、監査を中心に業務執行を監督することが定着した。さらに、財務や人事の専門家をスカウトして、プロのCXOで構成される経営執行会議メンバーを構成する。このように、社外取締役、経営執行者とも経験豊富なプロが担うことが一般的である。
一方、日本では、引退後のCEOが会長や相談役、あるいは財界首脳として企業に残ることが多い。社外取締役候補の人材不足もあって、経営経験のない弁護士や公認会計士が社外取締役になることが少なくない。また、年功序列、終身雇用制があるために、経営会議メンバーは社内者が選ばれる傾向にある。こうして、日本では社外取締役の構成比が高まると、取締役会の専門性が低下し、会社全体の経営力が低下することがあり得る。
日本の議決権行使は形式重視の傾向が強いために、大手機関投資家の議決権行使改革も必要である。たとえば、企業が史上最高益でかつ株価が史上最高値更新でも女性取締役がゼロであれば、機関投資家はその企業の代表取締役の選任議案に反対することが多い(2022年、信越化学金川千尋代表取締役会長選任議案の賛成率64.2%)。
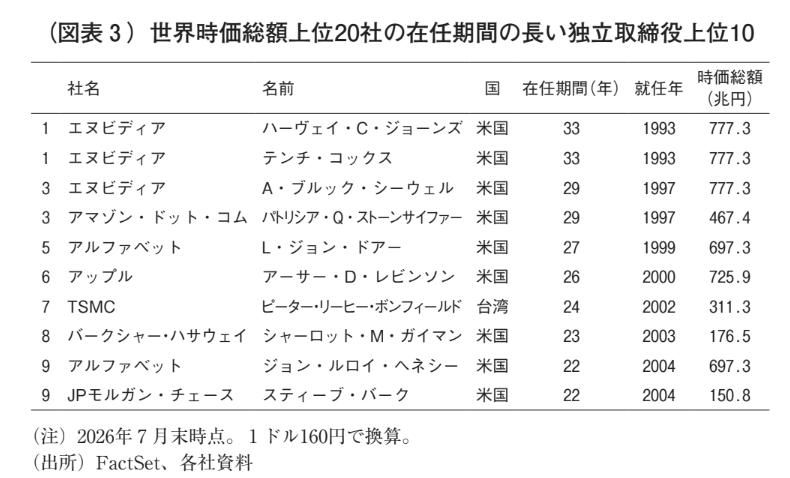
機関投資家は、社外取締役の在任期間が10年~12年を超える場合、その選任に反対することが多い(2026年の例:ブリヂストン、シマノ、キッコーマン)。しかし、米国では社外取締役の任期が長い企業が多いが、エヌビディアやアマゾンの経営に問題があるとは思えない。
SSコードは、機関投資家が企業と対話することを求める。しかし、筆者が社外取締役を務める会社において、社外取締役と監査等委員の数を減らしスリム化したところ、対話なしに、代表取締役選任議案に反対した機関投資家が複数あった。
米国では、会社法上、委任状合戦を除くと、通常の株主総会の議案においては議決権行使の影響力は限定的である。さらに、主要な株価指数であるS&P500は500社で構成され、議決権行使の対象企業数が少ない。よって、こうした問題は起きにくい。
一方、日本は東証株価指数(構成銘柄数1,638、2026年 6 月末時点)が公的年金のベンチマークであるので、必然的に議決権行使対象企業数が多く、そのため、個々の事情を反映することが著しく難しい。日本の会社法上の株主総会の権限は強いだけに、議決権行使は企業経営に大きな影響を与える。企業と対話ができないのであれば、無理な行使をすることなく棄権することが望ましい。機関投資家の責任ある議決権行使が期待される。
4 .「攻めのガバナンス」実現には取締役会構成が重要
企業を成長させかつ株価を上げることを最大の戦略目標にして、取締役を構成することが望ましい。経営経験のない学者、官僚、弁護士、公認会計士に「攻めのガバナンス」を求めるのは無理がある。このため、経営者に対して、「攻め(利益を増加させて、株価を上げる)」を補完する人材、たとえば、経営経験者や金融市場経験者を社外取締役に登用することが考えられる。
「攻めのガバナンス」では、社外取締役は非業務執行者ながらも、CEOを支える経営チームの一員として、企業を成長させ、かつ株価を上げるべく、経営に対して積極的に関与することが期待される。これまでの社外取締役は、経営の監視や助言の役割を重視され、監視者やアドバイザーとしての位置づけが強かった。会社法上、全取締役は取締役の職務の執行を監督する義務を負うのであり(会社法362条 2 項 2 号)、社外取締役の主たる仕事が経営の監視監督とは限らない。
株式会社には、従業員、取引先、政府、地域社会など多くのステークホルダーが存在するものの、それらの中で株主が最も重要であると考えられる。そこで、「利益を増加させて、株価を上げる」を軸に、取締役会の改革を実施することは有効であると考えられる。
米国は、取締役会に権限を委譲する取締役優位モデル(directorprimacy model)である(注 3 )。一方、欧州は、株主権が強い株主優位モデル(shareholder primacy model)である。日本は、戦後、米国の制度が移入されたが、基本は株主優位モデルである。
1990年に、米国では取締役会における独立取締役の構成比が60%を超えた。しかし、2000年のエンロン事件や2008年のリーマン危機など世界を揺るがすような大きなガバナンス事件が頻発した。このように、取締役会改革では限界があるため、2000年代以降、株主権を強化する制度改革を行った。その結果、株主が経営を強く監視することになり、アクティビストの台頭につながった。アップル、マイクロソフト、アドビ、GEのような大型企業がアクティビズムの対象になり、これらの経営改革が進んだ。
国際比較では、日本の株主総会における株主権が相対的に強いため、株主主導のガバナンス改革は有効である(注 4 )。取締役会が株主や株価を意識すると、経営規律が働き、かつ大きな経営改革が実施される例が多い。
たとえば、2023年に、世界最大級のアクティビストであるエリオット・マネジメントが大日本印刷の株式を取得した。大日本印刷は経営改革を発表し、2023年安値から2024年高値まで株価は2.2倍に上昇した。同様に、株主還元策強化を発表した凸版印刷(現TOPPANホールディングス)の株価も、同じく2.6倍に上昇した。その他、アクティビストの介入によって、多くの経営統合が実現した。たとえば、村上ファンドが関与した阪神電鉄、ニッポン放送、フジ・メディア・ホールディングスなどがその例である。
5 .「守りのガバナンス」の改善の余地も大きい
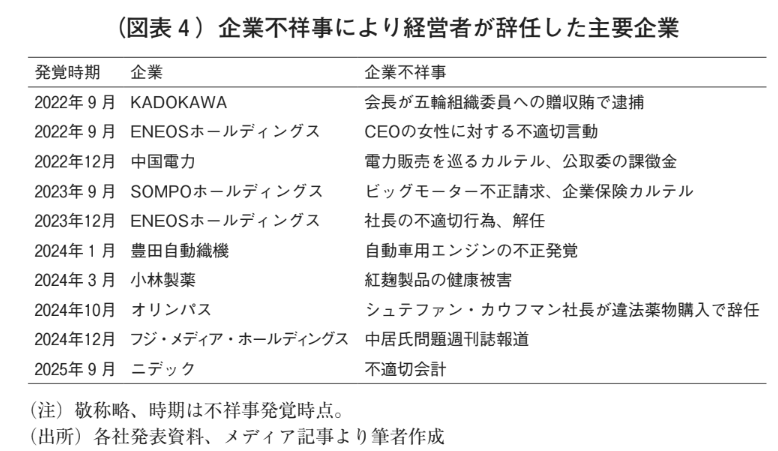
もちろん、取締役会は「守りのガバナンス」も重要な職務であり、依然として課題が多い。最近もニデックやフジ・メディア・ホールディングスなど、大型不祥事の結果、経営者が辞任するケースが多い。
ニデックの不祥事は取締役会構成について重要な示唆を与えてくれた。ニデックの取締役数(2025年 6 月時点)は11名で、そのうち独立社外取締役が 7 名であった。社外取締役はいずれも素晴らしい学歴、経歴を持つ官僚、学者、弁護士であり、法律の専門家が 3 名もいたものの不祥事は防げなかった。
CGコードは、補充原則4-11③(2026年 7 月改訂版では原則4-13)において、取締役会の実効性評価実施を求める。プライム市場上場企業で95%、スタンダード市場上場企業の65%がこれを実施している(注 5 )。
ニデックは、2015年以降、2019年(旧補充原則4-10-1 任意の仕組みの活用)を除き、CGコードの原則を完全に遵守してきたが、その実効性は限定的であった。2026年のCG報告書では、CGコードの多くが実質的に遵守できていなかったとして、該当原則と理由を開示している。これらの反省に立って、今年度、ニデックは経営経験者、株式市場経験者
を社外取締役に多く登用した。
法律の専門家を社外役員にしても、その効果には限界がある。元検事総長土肥孝治氏は、2003年からの16年間、関西電力の社外監査役を務めた。2006~2018年に同社の元役員らが高浜町長から金の小判を含む総額3.7億円の金品を受領し、会長、社長は辞任した。元検事総長大林宏氏2013年から10年にわたって三菱電機の社外取締役を続け、監査委員長であった。2021年に、検査不正問題の責任を取る形で社長が辞任した。
江頭憲治郎は、『「会社の持続的な成長の実現」は、主に経営者の力量に依存するもの』であって、『「コーポレートガバナンスの手法」は、基本的に、“(株主の利益を)裏切りかねない経営者を監督する”ための「守りの手法」』であると主張する(注 6 )。これは、守りのガバナンス論である。攻めを重視すべきではあるものの、守りも同様に重要であることは論をまたない。
6 .結論:ガバナンス改革の効果が表れ始めた
形式重視の限界が明らかではあるものの、ガバナンスは少しずつであるが進化しており、株価にガバナンス改善の効果が表れつつある。
エフィッシモなどのアクティビスト活動の結果、2018年に東芝は東芝メモリ(現キオクシア)を売却した。その後、上場を果たしたキオクシアの時価総額は最大で59兆円に達し、一時、日本最大になった。あるいは、日立製作所を含む多くの総合型企業は、事業を整理し、多くの親子上場を解消するなど、得意分野に注力しつつある。
グローバル化も成功しつつある。東京海上ホールディングスは当期利益の92%が海外保険事業であり、グローバル企業に生まれ変わり、世界の損害保険業界で時価総額 2 位になった。モルガン・スタンレーの株式を23.9%所有するMUFGは、2026年 7 月には時価総額が日本最大になることもあった。
歴史的に、日本では外国人社長が成功するのは難しい。日産自動車、オリンパスの外国人CEOは法令違反で逮捕、起訴され、他の事例においても、経営不振企業が多い。半導体検査装置世界シェア 1 位のアドバンテストは外国人CEOで成功した少ない例である。半導体構造の複雑化で、TSMC(台湾)向けを中心に検査需要が急増している。同社の昨
年度の海外売上高比率97.8%(台湾50%、日本 2 %)であり、世界シェア65%と、前年比 7 ポイント上昇した。時価総額は日本で 9 位である。
「攻めのガバナンス」の明示やCGコードの簡素化などこれまでの反省に立ったガバナンス改革は、大きな進歩である。今後、「攻めのガバナンス」実現のための取締役会改革が実行されることが期待される。
(注 1 )東京証券取引所「コーポレートガバナンス・コードの改訂について」に寄せられたパブリックコメントの結果について」(2026年 7 月21日)32頁。
(注 2 )拙稿「英国のコーポレートガバナンス・コードの失敗に学ぶ」(月刊資本市場 No.417、2020年 5 月)76~85頁。
(注 3)Stephen M. Bainbridge, “Director Primacy: The Means and Ends of Corporate
Governance”, February 2002, Available at SSRN: https://ssrn.com/abstract=300860 or http://dx.doi.org/10.2139/ssrn.300860
(注 4 )拙稿「市民権を得た敵対的買収とアクティビスト活動歴史的視点からのコーポレートガバナンス改革の諸問題(3)」(月刊資本市場 No.456、2023年 8 月)18~25頁。
(注 5 )東京証券取引所「コーポレート・ガバナンス白書2025」(2025年 4 月)
(注 6 )江頭憲治郎「コーポレート・ガバナンスの目的と手法」(早稲田法学第92巻第 1 号、
2016年)95~117頁。
https://drive.google.com/file/d/16zUDGkFysxkbhWvblO8hUU4__hP_gHT7/view?usp=drive_link
掲載誌:『月刊 資本市場』2026年9月号(No.493)
掲載コーナー:Column:羅針盤
タイトル:「攻めのガバナンス」実現のための取締役会改革
執筆者:藤田 勉
(一橋大学大学院資本市場研究フォーラム 代表/ストラテジー・アドバイザーズ株式会社 代表取締役社長)
詳細は、公益財団法人 資本市場研究会の公式サイトをご覧ください。